1 有限总体的统计量
考虑一个 CRE, 包含 个实验单元; 个接受实验, 个作为对照. 定义潜在输出 和个体的 因果效应 . 则潜在输出有有限的总体均值 以及总体方差
还有协方差
因果效应有均值 和方差
2 Neyman 定理
回忆上一篇笔记, 我们定义样本均值 和样本方差
但是 , 没有样本版本, 因为同一个 我们没法同时观测到 和 .
下面的定理给出了我们的因果效应的均值 的性质.
在 CRE 下
- 关于 无偏, 也即 .
- 有方差
- 方差估计量 关于 保号, 也即 等号成立当且仅当 , .
在这里只有 是随机的, 而 都是固定的, 因此随机化只是从 中选出 个元素, 这总共有 种可能.
首先,
其次, 我们把 改写成 (也即把 整理到一起), 则再一次依据 这里的结论,
结合 引理, 可以得到 .
最后, 还是用上面那个结论, 得到 因此 的前两项是无偏的.
回顾 FRT, 我们来对比两者的不同点
- FRT 可以用于任何检验量, 而 Neyman 定理只关于
- 在下图中, 我们给出所有 种不同的实验组分配方式 , (回顾 ). 每一种我们得到输出结果向量 . 在 FRT 的示意图中, 我们观测到的 是固定的, 但在这里随着 改变, 会改变.
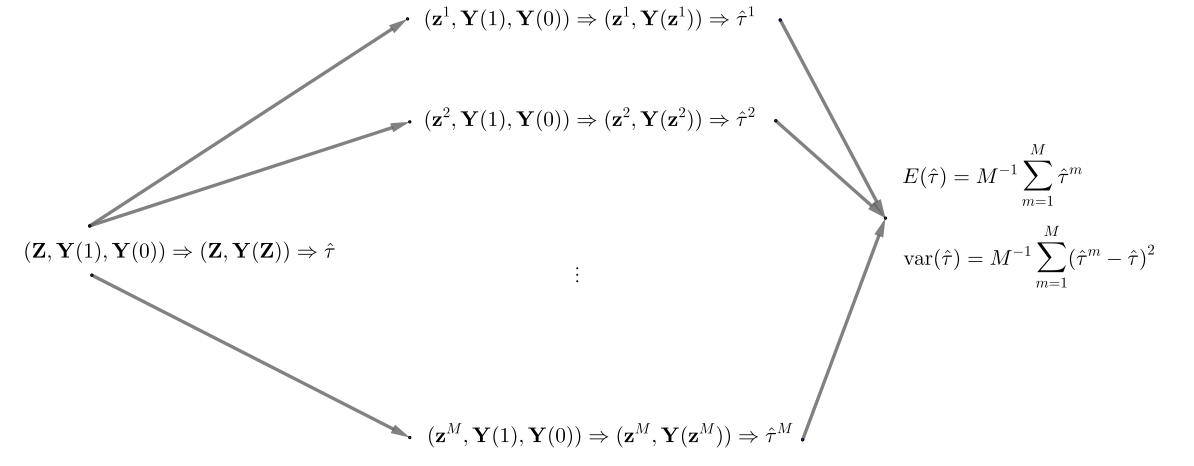
- FRT 示意图的 可以基于观测值计算, 但是这里的 只是假设的值, 因为我们只能知道两个 中的一个.
我们下面来观察一下 (2.1). 的系数为负, 这说明当 的方差越大, 的方差反而越小. 我们基于 (2.2) 给出一个直观的解释. 分别考虑 和 . 我们假设观测到相对较大的实验组的潜在输出.
- 如果 , 说明实验组的样本也有较大的潜在对照输出, 这样对照组样本的观测值就会变小, 因此 变大;
- 如果 , 说明实验组的样本有较小的潜在对照输出, 这样对照组样本的观测值就会变大, 因此 变小.
总的来说, 尽管 的无偏性不依赖于 , 我们依然在 时更有可能观测到更极端的 .
关于 我们有进一步的渐近性质.
令 . 如果 的极限在 上, 且 有极限, 且 , 则 且
3 CRE 的回归分析
实际中我们会用基于回归的推断方法来得到 . 我们可以运行 OLS: 然后把 作为 . 我们可以证明 .
但是, 它的方差 即使用了近似也与 不同. 不过, EHW 的方差值相近: