2.1 完全随机实验 Fisher 随机化检验

1 CRE

考虑一个实验, 有 n 个单元, 其中 n1 个为实验组, n0 个为对照组.

CRE

记 z=(z1,⋯,zn), 满足 ∑i=1nzi=n1, ∑i=1n(1−zi)=n0. 则 完全随机实验(Completely randomized experiment, CRE) 指符合下面的对照组分配机制: P(Z=z)=1/(nn1).
在这里我们认为 Y(1)=(Y1(1),⋯,Yn(1)) 和 Y(0)=(Y1(0),⋯,Yn(0)) 都固定, 则因为 Z⊥⊥Y(1),Y(0), 有 P(Z=z|Y(1),Y(0))=1/(nn1).

2 FRT

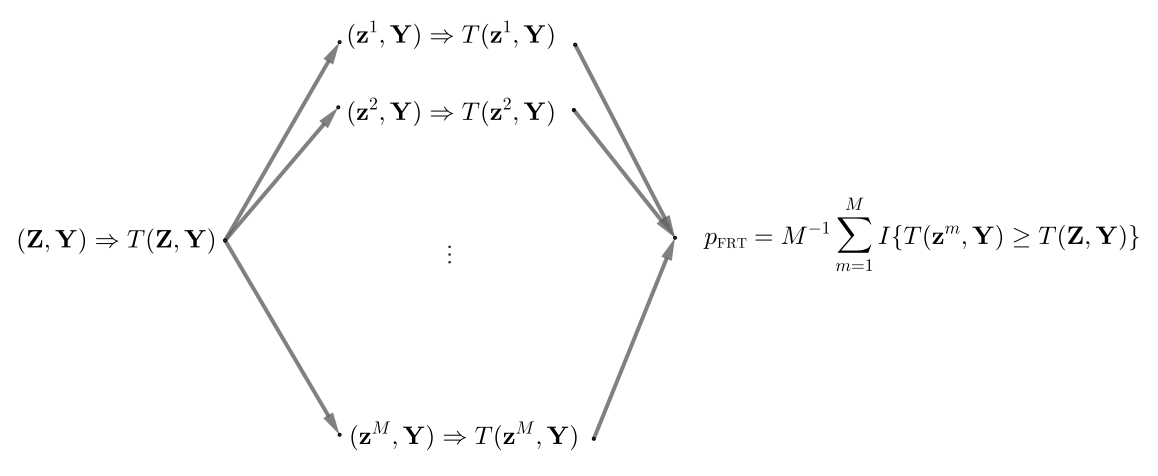
Fisher 对下面的零假设感兴趣: H0F:Yi(0)=Yi(1),∀i=1,⋯,n. 称为 Fisher 随机化检验 (Fisher randomization test, FRT). 假设 H0F 成立, 则任意检验统计量 T=T(Z,Y) (由于 Y 固定事实上就是 Z 的函数), 根据 CRE 假设 Z 在 {z1,⋯,zM} 上均匀分布, 这里 M=(nn1), 因此 T 在 {T(z1,Y),⋯,T(zM,Y)} 上均匀分布.
如果认为大值对于 T 来说更极端, 我们可以这样衡量极端性: pFRT=1M∑m=1M1{T(zm,Y)≥T(Z,Y)}. 这就是 FRT 的 p 值.

Pasted image 20251005215321.png

可以注意到, H0F 下 P(pFRT≤u)≤u,∀0≤u≤1.

在实际上, M 会很大, 我们会用 Monte Carlo 方法近似 pFRT. 也即随机取 R 个 Z: z1,⋯,zr, 则 p^FRT=1R∑r=1R1{T(zr,Y)≥T(Z,Y)}.

3 检验统计量的取法

尽管 FRT 允许任意检验统计量, 我们希望检验统计量也能提供足够否定 H0F 的信息.

3.1 基于样本均值的取法

均值之差

定义 τ^=Y―^(1)−Y―^(0), 这里 Y―^(1)=1n1∑i=1nZiYi 是实验组 (Zi=1) 结果的样本均值, Y―^(0)=1n0∑i=1n(1−Zi)Yi 则是对照组的.
在 H0F 下, 它有期望 E[τ^]=1n1∑i=1nE(Zi)Yi−1n0∑i=1nE(1−Zi)Yi=0 以及方差 Var(τ^)=Var{1n1∑i=1nZiYi−1n0∑i=1n(1−Zi)Yi}=Var(nn01n1∑i=1nZiYi)=nn1n0s2, 这里 Y―=1n∑i=1nYi,s2=1n−1∑i=1n(Yi−Y―)2.


首先 E[Zi]=P(Zi=1)=(n−1n1−1)/(nn1)=n1n
和 E[ZiZj]=P(Zi=Zj=1)=(n−2n1−2)/(nn1)=n1(n1−1)n(n−1). 这样 Var(∑i=1nZiYi)=E(∑i=1nZiYi)2−(E∑i=1nZiYi)2=E(∑i=1nZiYi2+2∑1≤i<j≤nZiZjYiYj)−(n1n∑i=1nYi)2=n1n∑i=1nYi2+2n1(n1−1)n(n−1)∑1≤i<j≤nYiYj−n12Y―2. 然后注意到 2∑1≤i<j≤nYiYj=(∑i=1nYi)2−∑i=1nYi2=n2Y―2−∑i=1nYi2, 因此 Var(∑i=1nZiYi)=n1n∑i=1nYi2+n1(n1−1)n(n−1)[n2Y―2−∑i=1nYi2]−n12Y―2=n1n0n(n−1)(∑i=1nYi2−nY―2)=n1n0s2n.

另一方面因为 τ^nn1n0s2→dN(0,1), 且 s2 固定, 因此可以直接用 τ^nn1n0s2 作为检验统计量.

由于我们观测到的数据分别来自子集 {Yi:Zi=1},{Yi:Zi=0}, 因此问题本质上是一个双样本问题. 我们直接使用双样本 t 检验量 τ^nn1n0(n−2)[∑Zi=1[Yi−Y―^(1)]2+∑Zi=0[Yi−Y―^(0)]2]∼tn−2.
另外我们可以通过代数运算得到 (3.1)(n−1)s2=∑Zi=1{Yi−Y―^(1)}2+∑Zi=0{Yi−Y―^(0)}2+n1n0nτ^2.
当样本量 n 很大, 我们忽略 N(0,1) 与 tn−2, 还有 n−1 与 n−2 的差别. 在 H0F 下, τ^→p0, 因此我们的 例子 中的 p 值和双样本 t 检验的 p 值近似一致.

t 检验量 (Studentized statistic)

另一个检验量是 t=Y―^(1)−Y―^(0)S^2(1)n1+S^2(0)n0, 这里 S^2(1)=1n1−1∑Zi=1[Yi−Y―^(1)]2,S^2(0)=1n0−1∑Zi=0[Yi−Y―^(0)]2 是两组各自的样本方差. 在 H0F 下, 依据有限总体中心极限定理[2], t→dN(0,1). 这样我们可以得到一个近似 t 检验的 p 值.

3.2 基于排序的取法

上述的 τ^,t 都会被离群值轻易影响, 从而降低稳定性.

Wilcoxon 秩和检验 (Wilcoxon rank sum)

定义 Ri 是 Yi 在样本集合 Y 中的排序: Ri=#{j:Yj≤Yi}. 则 Wilcoxon 秩和检验量 是实验组的排序之和: W=∑i=1nZiRi. (我们假设排名没有平局情况). 因为总的排名和为 1+⋯+n=n(n+1)2, 所以 Wilcoxon 秩和检验等价于两组均值之差. 在 H0F 下, 固定 Ri, 有 E(W)=∑i=1nE(Zi)Ri=n1n∑i=1ni=n1(n+1)2, 以及Var(W)=Var(∑i=1nZiRi)=Var(n11n1∑i=1nZiRi)=n12(1−n1n)1n11n−1∑i=1n(Ri−n+12)2=n1n0n(n−1)∑i=1n(i−n+12)2=n1n0(n+1)12, (第二行参考[1:1]). 从而在 H0F 下有限总体中心极限定理得到 ∑i=1nZiRi−n1(n+1)2n1n0(n+1)12→N(0,1). 据此构建检验量.

3.3 基于经验分布

Kolmogorov-Smirnov 检验

定义 经验分布: F^1(y)=1n1∑i=1nZi1{Yi≤y},F^0(y)=1n0∑i=1n(1−Zi)1{Yi≤y}. 定义 Kolmogorov-Smirnov 检验量 D=maxy|F^1(y)−F^0(y)|. 经过若干计算, P(n1n0nD≤x)→2πx∑j=1∞e−(2j−1)2π2/(8x2).


  1. 事实上我们有如下结论: 如果在简单随机采样中样本均值无偏: E[c―^]=c―,E[d―^]=d―, 则 Var(c―^)=n0nn1Sc2,Var(d―^)=n0nn1Sd2,Cov(c―^,d―^)=n0nn1Scd. ↩︎ ↩︎

  2. 假设总体并非无限而是只有 N, 不放回抽样 n 次, 则样本均值满足 X―−μ(1−f)σ2/n→dN(0,1), 这里 f=nN. ↩︎